España consolida su crecimiento en el mercado europeo del fitness, con 3.240 millones de euros de facturación en 2025
El sector del fitness en España atraviesa una de las etapas de mayor dinamismo de su historia reciente. Así lo recoge el 2026 HFA Global Report, elaborado por la Health & Fitness Association (HFA), que sitúa al mercado español entre los más activos de Europa tras registrar máximos históricos por segundo año consecutivo en 2025. Según los datos del informe, basados en el primer estudio anual del sector del fitness en España de Deloitte y Fundación España Activa, la facturación alcanzó los 3.240 millones de euros, un 11,6 % más que en el ejercicio anterior. Por su parte, el número de abonados a gimnasios comerciales creció un 8,5%, hasta los 7,1 millones, lo que representa una penetración del 14,2 % de la población.
La oferta también continuó ampliándose. España contabilizó 5.806 centros de fitness al cierre de 2025, un 4,3 % más que el año anterior. Esta cifra, no obstante, no incluye los estudios boutique ni las instalaciones deportivas gestionadas por las administraciones públicas, por lo que representa una parte específica del conjunto de la infraestructura deportiva nacional.
Visión internacional
La situación de España se enmarca en una escala internacional en la que el 2026 HFA Global Report confirma la solidez del crecimiento de la industria del fitness, que mantiene una evolución positiva pese a un contexto económico marcado por la inflación, la incertidumbre energética y la transformación de los hábitos de consumo. El informe analiza 33 mercados y recoge información de 244 operadores que representan cerca de 27.000 instalaciones en todo el mundo. Entre las empresas participantes, los ingresos medianos aumentaron un 10,7% en 2025, mientras que el margen EBITDA mediano se situó en el 22,1%. Asimismo, el crecimiento neto mediano de abonados alcanzó el 6,9 %, reflejando una expansión que combina captación de usuarios y mejora de los resultados empresariales.
Más allá de los indicadores económicos, el estudio identifica una transformación en la relación de los consumidores con la actividad física. La fuerza, la movilidad, la longevidad, la recuperación y el bienestar integral ganan protagonismo frente a objetivos tradicionalmente más vinculados a la estética. También aumenta la importancia de la comunidad y la personalización como factores de elección y fidelización. En paralelo, la inteligencia artificial, los dispositivos conectados y las tecnologías wearables amplían sus aplicaciones en la gestión de los centros y el seguimiento de los usuarios. Otra tendencia relevante es la progresiva integración del ejercicio físico en los sistemas de salud y las políticas de prevención, una oportunidad que puede ampliar el papel de los operadores de fitness más allá de la prestación de servicios deportivos.
Una población cada vez más activa y nuevos hábitos de entrenamiento
Volviendo al mercado nacional, uno de los aspectos que destaca el informe es el elevado nivel de práctica deportiva de la población española. El 87% de los encuestados declara realizar ejercicio o actividad física al menos una vez por semana, frente al 64 % de media europea. Esta evolución refleja un cambio en la percepción del fitness, cada vez más vinculado a la salud, el bienestar y la calidad de vida, y no exclusivamente a objetivos estéticos o de rendimiento.
También están cambiando los hábitos de utilización de las instalaciones. El usuario combina cada vez más el entrenamiento en gimnasios con la actividad física en casa, las plataformas digitales y el ejercicio al aire libre. Según el análisis incluido en el informe, aproximadamente la mitad de las personas físicamente activas alterna dos o más entornos de práctica en función de sus horarios, necesidades y preferencias. Esta diversificación no supone necesariamente una pérdida de relevancia de los centros deportivos, que mantienen su valor diferencial mediante el equipamiento especializado, la supervisión profesional, la motivación y la dimensión social del entrenamiento.
En cuanto al perfil de los usuarios, el crecimiento procede tanto de la incorporación de generaciones jóvenes como del aumento de la participación de personas mayores de 55 años. Mientras que los primeros buscan experiencias sociales y actividades vinculadas a la comunidad, los segundos muestran mayor interés por el entrenamiento funcional, la autonomía, la longevidad y el mantenimiento de la salud. Esta diversidad está obligando a los operadores a adaptar sus espacios y servicios para responder a públicos con expectativas cada vez más diferenciadas.
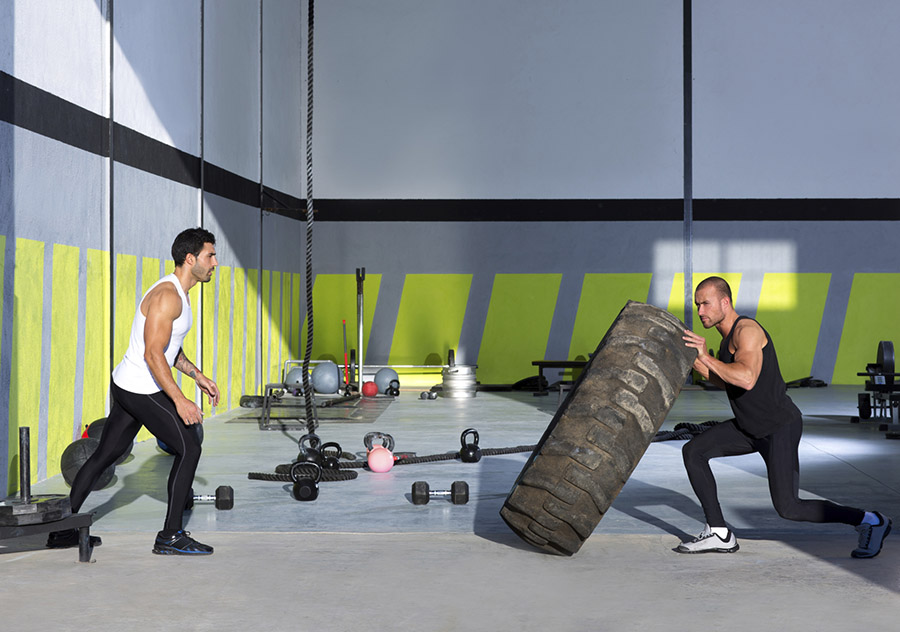
Entre las tendencias de actividad, el entrenamiento de fuerza gana protagonismo. Los operadores están ampliando las zonas de peso libre y entrenamiento funcional, en algunos casos en detrimento de los espacios tradicionales de ejercicio cardiovascular o de determinadas actividades colectivas. No obstante, el informe apunta que los centros seguirán apostando por modelos integrales en los que convivan fuerza, cardio, wellness y actividades sociales.
Consolidación empresarial y transformación de las instalaciones
La estructura empresarial española presenta una elevada fragmentación. Según los datos del estudio nacional recogidos por el informe, el 69% de los centros fitness está gestionado por operadores individuales, frente al 31% que corresponde a cadenas. Sin embargo, estas últimas concentran el 65% de los usuarios y el 68% de los abonados, lo que evidencia su mayor capacidad de captación y fidelización.
La concentración empresarial es otra de las dinámicas relevantes. El 59% de los operadores prevé un incremento de las operaciones de fusiones y adquisiciones (M&A) durante 2026, impulsadas por la búsqueda de economías de escala, la expansión territorial y la optimización de costes. El informe identifica a Madrid, Cataluña y la Comunidad Valenciana entre los principales focos de actividad inversora. También destaca el movimiento de operadores como VivaGym y la adquisición de Enjoy, dentro de un proceso de transformación del mercado que está atrayendo el interés de los fondos de inversión.
En paralelo, la digitalización y la inteligencia artificial comienzan a perfilarse como herramientas para mejorar la personalización del entrenamiento, integrar dispositivos wearables y optimizar la gestión operativa. Sin embargo, su implantación todavía presenta dificultades y el informe subraya que la tecnología no sustituirá el valor de la interacción humana, especialmente en aspectos como la motivación, el acompañamiento y la fidelización.
El fitness como infraestructura de salud preventiva
La integración de la actividad física en las estrategias de salud pública constituye otro de los grandes vectores de crecimiento identificados por HFA. Los programas de prescripción de ejercicio, mediante los cuales los pacientes son derivados a instalaciones deportivas para realizar actividad física supervisada, están ganando presencia en distintas comunidades autónomas, especialmente a través de centros municipales y equipamientos gestionados mediante concesiones.
Esta conexión entre deporte y salud abre nuevas oportunidades para los operadores, que pueden reforzar su papel como agentes de prevención y bienestar, en colaboración con las administraciones, los profesionales sanitarios y los especialistas en ejercicio físico. El informe destaca, por ejemplo, que más del 40% de los residentes en Barcelona participa ya en actividades deportivas relacionadas con el fitness.
Pese a las buenas perspectivas, el sector también afronta desafíos. El incremento de los costes laborales y energéticos, las inversiones necesarias en tecnología y renovación de instalaciones y la presión sobre los márgenes obligan a los operadores a mejorar su eficiencia. A ello se suman las dificultades para retener a determinados perfiles de usuarios, especialmente aquellos que se incorporan por primera vez a un gimnasio y encuentran barreras relacionadas con la falta de orientación o la adaptación al entorno.
En conclusión, la previsión para el mercado español continúa siendo positiva, aunque el siguiente ciclo de crecimiento dependerá menos de la apertura de nuevos centros y más de la capacidad para mejorar la experiencia, fidelizar a los abonados y ampliar la relación del fitness con la salud. La personalización, el entrenamiento de fuerza, el envejecimiento activo, la profesionalización de la gestión y la integración tecnológica aparecen así como algunas de las claves que marcarán la evolución de las instalaciones deportivas.